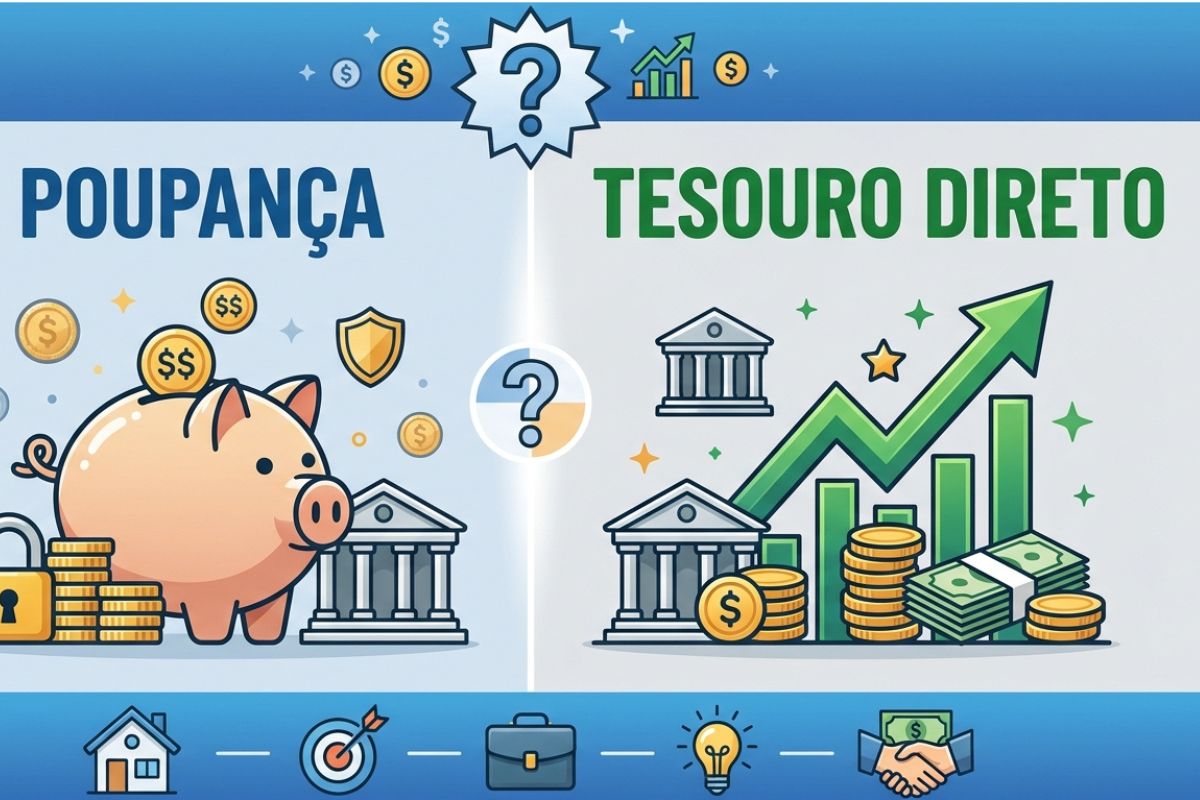
Guardar dinheiro é uma atitude importante para conquistar estabilidade financeira, realizar sonhos e se preparar para imprevistos. Entretanto, escolher onde deixar as economias pode fazer uma diferença significativa no patrimônio acumulado ao longo do tempo. Entre as alternativas mais conhecidas pelos brasileiros estão a poupança e o Tesouro Direto, duas opções que apresentam características diferentes de rentabilidade, tributação e funcionamento.
A poupança é tradicional, simples de utilizar e isenta de Imposto de Renda para pessoas físicas. Já o Tesouro Direto permite investir em títulos públicos federais, com modalidades que atendem a objetivos de curto, médio e longo prazo. Mas será que vale a pena continuar deixando todo o dinheiro na caderneta de poupança?
A resposta depende dos seus objetivos, do prazo em que pretende utilizar os recursos e da necessidade de resgatar o dinheiro. Em muitos cenários, o Tesouro Selic pode oferecer uma alternativa interessante para quem busca segurança e rendimento competitivo. Por outro lado, a poupança mantém vantagens relacionadas à simplicidade e à ausência de impostos sobre seus rendimentos.
Neste artigo do Maratona do Consumidor, você vai entender as diferenças entre as duas aplicações, conhecer os custos envolvidos e aprender a escolher a alternativa mais adequada para o seu planejamento financeiro.
1. O que é a poupança e como funciona seu rendimento?
A caderneta de poupança é uma das aplicações financeiras mais populares do Brasil. Ela permite depositar dinheiro em uma conta específica e receber rendimentos conforme as regras estabelecidas pela legislação.
Sua principal vantagem é a simplicidade: não é necessário escolher títulos, acompanhar vencimentos ou calcular o Imposto de Renda sobre os ganhos.
Como é calculado o rendimento da poupança?
A remuneração da poupança é composta pela Taxa Referencial (TR) e por uma parcela adicional vinculada à taxa Selic, conforme as seguintes regras:
- Quando a meta da taxa Selic está acima de 8,5% ao ano, a remuneração é de 0,5% ao mês mais a TR.
- Quando a meta Selic é igual ou inferior a 8,5% ao ano, a remuneração corresponde a 70% da meta Selic, convertida para o período mensal, mais a TR.
Essas regras são explicadas pelo Banco Central do Brasil em sua página sobre a remuneração dos depósitos de poupança.
Outro detalhe importante é a chamada data de aniversário. Para pessoas físicas, os rendimentos são creditados mensalmente na data correspondente ao depósito. Se o dinheiro for retirado antes dessa data, o investidor pode perder a remuneração daquele período sobre o valor retirado.
Quais são as vantagens da poupança?
Entre os principais benefícios estão:
- Isenção de Imposto de Renda sobre os rendimentos para pessoas físicas.
- Ausência de cobrança de IOF sobre os ganhos.
- Facilidade de movimentação e acompanhamento pelo aplicativo bancário.
- Cobertura do Fundo Garantidor de Créditos (FGC), observadas as regras e os limites aplicáveis.
- Simplicidade para quem está começando a organizar as finanças.
A principal desvantagem é que a rentabilidade pode ficar abaixo da oferecida por outras aplicações de renda fixa, especialmente em determinados cenários de juros.
2. O que é o Tesouro Direto?
O Tesouro Direto é um programa que permite a pessoas físicas comprar títulos públicos federais pela internet, por meio de instituições financeiras habilitadas.
Ao adquirir um título, o investidor empresta recursos ao governo federal e recebe a remuneração estabelecida para aquela modalidade. O funcionamento é diferente do depósito em poupança, pois existem títulos com características, prazos e riscos de mercado distintos.
Conheça os principais tipos de títulos
Tesouro Selic: sua rentabilidade acompanha a taxa básica de juros da economia. É frequentemente considerado para objetivos de curto prazo e para a reserva de emergência, desde que o investidor compreenda os prazos e as condições de resgate.
Tesouro Prefixado: oferece uma taxa de remuneração definida no momento da compra, com condições específicas para cada título. Pode ser interessante para quem consegue manter o investimento até o vencimento, mas o preço pode oscilar se houver venda antecipada.
Tesouro IPCA+: combina a variação da inflação oficial, medida pelo IPCA, com uma taxa de juros definida na compra. É utilizado por investidores que desejam planejar objetivos de longo prazo e buscar proteção do poder de compra.
Para escolher entre essas opções, é essencial considerar quando o dinheiro será necessário. Um título adequado para aposentadoria pode não ser a melhor alternativa para pagar uma despesa prevista para os próximos meses.
3. Tesouro Direto ou poupança: principais diferenças
A comparação precisa considerar mais do que a rentabilidade anunciada. Impostos, taxas, liquidez e finalidade do investimento também influenciam o resultado.
| Característica | Poupança | Tesouro Direto |
|---|---|---|
| Rentabilidade | Depende da Selic e da TR | Depende do título escolhido |
| Imposto de Renda | Isenta para pessoa física | Incide sobre os rendimentos |
| IOF | Não incide sobre os rendimentos | Pode incidir em resgates nos primeiros 30 dias |
| Custos | Em geral, sem tarifa de manutenção da poupança | Pode haver taxa de custódia e taxa da instituição |
| Liquidez | Saque conforme as condições da conta | Recompra conforme as regras e os horários do programa |
| Risco principal | Risco da instituição, mitigado pela cobertura do FGC dentro dos limites | Risco de crédito soberano e, em alguns títulos, oscilação de preço |
| Facilidade | Muito simples | Exige escolher o título e entender suas regras |
| Objetivo comum | Reserva de acesso simples e economias do dia a dia | Reserva financeira e objetivos de diferentes prazos, conforme o título |
A cobertura do FGC para a poupança está sujeita a limites e condições. O Tesouro Direto, por sua vez, não possui cobertura do FGC: os títulos são obrigações do governo federal.
Qual deles rende mais?
Não existe uma resposta fixa para todos os períodos. O resultado depende da taxa Selic, da TR, do título adquirido, do prazo de permanência, dos impostos e das eventuais taxas.
O Tesouro Selic frequentemente apresenta potencial de rendimento superior ao da poupança em cenários de juros elevados. Contudo, é necessário comparar o retorno líquido, ou seja, o valor que efetivamente sobra depois dos custos e tributos.
Para uma comparação correta, consulte as taxas disponíveis na data do investimento e considere o mesmo valor aplicado pelo mesmo período.
4. Imposto de Renda: uma diferença importante
A tributação é um dos fatores que mais geram dúvidas entre os investidores iniciantes.
A poupança é isenta de Imposto de Renda para pessoas físicas. No Tesouro Direto, o imposto incide sobre os rendimentos, e não sobre todo o dinheiro investido.
Para aplicações de renda fixa tributadas pela tabela regressiva, as alíquotas são:
| Prazo da aplicação | Imposto de Renda sobre os rendimentos |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto é retido conforme as regras aplicáveis à operação. Resgates realizados antes de 30 dias também podem sofrer incidência de IOF sobre os rendimentos, com alíquota regressiva.
Isso não significa que a poupança seja automaticamente mais vantajosa. Uma aplicação tributada pode continuar proporcionando maior rendimento líquido se a rentabilidade bruta for suficientemente superior.

Exemplo prático de comparação
Imagine que uma pessoa aplique R$ 5.000 em uma aplicação de renda fixa e obtenha R$ 500 de rendimento bruto.
Se a alíquota de Imposto de Renda aplicável for de 15%, o imposto será de R$ 75, restando R$ 425 de rendimento líquido, antes de eventuais taxas.
Na poupança, se o rendimento fosse de R$ 400 no mesmo período, os R$ 400 seriam isentos de Imposto de Renda para pessoa física.
Nesse exemplo hipotético, a aplicação tributada ainda renderia mais: R$ 425 contra R$ 400. Os valores são ilustrativos e não representam uma previsão de rentabilidade ou uma simulação de taxas atuais.
5. E a segurança? Qual investimento oferece menos risco?
Tanto a poupança quanto o Tesouro Direto são alternativas tradicionais de renda fixa, mas não possuem exatamente os mesmos mecanismos de proteção.
A poupança mantida em instituição associada ao FGC conta com a garantia dentro das regras aplicáveis, atualmente limitada a R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, respeitado o teto global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos.
O Tesouro Direto representa uma obrigação do governo federal. Por isso, não depende da garantia do FGC. Entretanto, isso não significa ausência absoluta de risco.
No Tesouro Selic, as oscilações de preço tendem a ser menores do que as observadas em títulos prefixados ou atrelados à inflação de vencimento mais longo. Já o Tesouro Prefixado e o Tesouro IPCA+ podem apresentar perdas se forem vendidos antecipadamente em condições desfavoráveis de mercado.
Atenção: segurança não significa que o valor investido estará sempre disponível sem qualquer oscilação ou custo. É necessário conhecer as condições de cada produto antes de aplicar.
FAQ — Tesouro Direto ou poupança: qual investimento vale mais a pena?
1. O que rende mais: Tesouro Direto ou poupança?
O Tesouro Selic pode oferecer rendimento líquido superior ao da poupança, dependendo da taxa Selic, do prazo da aplicação, dos impostos e das taxas cobradas. A comparação deve considerar o valor que sobra após os descontos.
2. É seguro investir no Tesouro Direto?
Sim. Os títulos públicos federais são considerados investimentos de baixo risco de crédito, pois são obrigações do governo federal. Entretanto, títulos prefixados e Tesouro IPCA+ podem sofrer oscilações de preço quando vendidos antes do vencimento.
3. A poupança tem cobrança de Imposto de Renda?
Não. Os rendimentos da poupança são isentos de Imposto de Renda para pessoas físicas. Já os rendimentos do Tesouro Direto estão sujeitos à tributação aplicável à renda fixa.
4. Qual é o melhor investimento para a reserva de emergência?
O Tesouro Selic e a poupança podem ser considerados, desde que atendam às necessidades de liquidez do investidor. É importante manter parte dos recursos em uma opção de acesso rápido para emergências imediatas.
5. Posso começar a investir no Tesouro Direto com pouco dinheiro?
Sim. É possível comprar frações de títulos públicos, respeitando os valores mínimos e as condições disponíveis na plataforma. Consulte o site oficial do Tesouro Direto para verificar os limites atuais.
6. Posso perder dinheiro ao investir no Tesouro Direto?
Sim, principalmente se vender títulos prefixados ou Tesouro IPCA+ antes do vencimento por um preço inferior ao de compra. O Tesouro Selic costuma apresentar menor oscilação, mas não elimina todos os riscos.
7. O dinheiro investido na poupança pode ser retirado a qualquer momento?
Em geral, sim, conforme as condições da conta bancária. Entretanto, retiradas antes da data de aniversário podem fazer o investidor perder o rendimento daquele período sobre o valor retirado.
8. Qual investimento é melhor para quem está começando?
A poupança oferece simplicidade, enquanto o Tesouro Selic permite conhecer outras alternativas de renda fixa. A escolha deve considerar os objetivos financeiros, a necessidade de liquidez, os custos e a compreensão dos riscos.
9. O Tesouro Direto tem Imposto de Renda?
Sim. A tributação segue uma tabela regressiva, com alíquotas de 22,5% a 15% sobre os rendimentos, conforme o prazo da aplicação. Resgates em menos de 30 dias também podem sofrer incidência de IOF.
10. Vale a pena tirar o dinheiro da poupança e colocar no Tesouro Direto?
Pode valer a pena quando a rentabilidade líquida, a liquidez e as condições do título forem mais adequadas aos seus objetivos. Antes de transferir os recursos, compare as taxas atuais, os impostos e os prazos de resgate.